Mint korábban tisztáztuk, abban a tagállamban teljesül az általános forgalmi adó szempontjából a termékimport, ahol a terméket szabad forgalomba helyezik. A szabad forgalomba helyezés fogalmát az Európai Közösséget létrehozó Szerződés 24. cikkének értelmében kell figyelembe venni. A behozatali irányú vámeljárások közül a szabad forgalomba bocsátás vámeljárás az, amely véglegesen rendezi a harmadik országból behozott áru vámjogi sorsát. A szabad forgalomba bocsátással a nem közösségi áru elnyeri a közösségi áru vámjogi helyzetét. Szabad forgalomba kell bocsátani a harmadik országból a Közösség területére végleges rendeltetéssel behozott árut.
Ez a folyamat magába foglalja a kereskedelempolitikai intézkedések (például importengedélyek) alkalmazását, az áru behozatalával kapcsolatban megállapított vámalakiságok elvégzését, és a jogszabály alapján fizetendő vámok, valamint a nem közösségi adók és díjak megállapítását. Így fő szabály szerint az importot terhelő áfa megfizetését is.
Előfordulhat, hogy a vámfizetés mellett vagy anélkül (vámmentesség alkalmazásával) történik a szabadforgalomba helyezés. A vámjogi és adójogi szabadforgalomba bocsátás együtt jár akkor, amikor a származási ország vámszempontból is harmadik országnak minősül. Abban az esetben viszont, amikor az az ország, ahonnan behozzák a terméket, vámszempontból a Közösség tagja, de áfa szempontból harmadik ország, ekkor már nem történik vámjogi szabadforgalomba bocsátás, kizárólag adójogilag bocsátják szabadforgalomba a terméket.
Ha a termék másik tagállamban kerül be harmadik országból az EU területére (például Németországban), akkor teljesül az első közösségi ország importja, ha ott szabadforgalomba is helyezik a terméket. Ilyenkor az import bár Németországban teljesül, de végleges adófizetéssel nem jár, hanem adómentes, ha adómentes Közösségen belüli értékesítés keretében közvetlenül továbbfelezik Magyarországra, és az adómentes termékimport ottani feltételeinek megfelel.
Magyarországon ilyenkor az import tagállambeli Közösségen belüli mentes értékesítés párjaként Közösségen belüli beszerzés történik a 22. § alapján. Az általános forgalmi adóról szóló törvény (Áfa tv.) 145. § szerint termék importja esetén az adót az importáló fizeti. Az önadózással importáfát fizetőknek a vámhatározat kelte szerinti adóbevallásban kell figyelembe venni a termékimportra vonatkozó fizetendő adóösszeget.
A termékimport utáni levonási jog keletkezési időpontja sincs az általánostól eltérő szabály alá vonva; a levonási jog a szabad forgalomba helyezésről rendelkező vámhatósági határozat kelte szerint keletkezik, függetlenül attól, hogy kivetéses vagy önadózásos eljárásról van-e szó. Fontos kiemelni, hogy a korábbi, 2008 előtti gyakorlat szerint nem a határozat kézhezvételének időpontja, hanem annak kelte nyitja meg az adólevonási jogot.
Példaként: ha a vámhatóság március 25-ei keltezéssel kiveti az import áfát, amelyet április 5-én kézhez kap a határozat, és április 13-án fizeti ki, akkor az adólevonási jog március 25-én keletkezik. Azonban az adó kifizetéséig nem gyakorolható. Ha az adó összegét akkor fizetik ki, és a bevallás határidőn belül történik, a levonás megjeleníthető a márciusi vagy az adott időszak bevallásában.
A szabadforgalomba bocsátás során az adóztatás rendjét érinti az is, hogy az importálónak vagy közvetett vámjogi képviselőjének a kivetett adó összegét meg kell fizetnie ahhoz, hogy a levonási jog ténylegesen érvényesíthető legyen. Addig a levonási jog nem gyakorolható, amíg a fizetés meg nem történik. A fizetés megtörténtével a korábbi időpontban keletkezett levonási jog hatályba léphet.
Ha az importáló nem rendelkezik a nevére szóló számlával, és az adóhatóság a Kúria példájának megfelelően állapítja meg a joggyakorlatot, akkor az elsőfokú adóhatóság felkéri az importálót a számlák benyújtására. Ha a számlák nem tartalmazzák a kötelező adatokat, akkor új végzést ad ki a számlák korrigálására.
A Közösségen belüli beszerzés adólevonási jogának tárgyi feltétele az, hogy az adózónak a nevére szóló számlával rendelkezzen, és a teljesítést tanúsító számlát a bevallás benyújtásakor már a rendelkezésére álljon. Az első fokon a bíróság a felperesi keresetnek helyt adott, azonban a jogszabályi feltételeket összhangban kellett értelmezni, figyelembe véve, hogy az Irányelv konjunktív feltételeket ír elő.
A harmadik országból származó import és a Közösségen belüli beszerzés közötti összefüggéseket illetően a TRACES rendszer és a COI tanúsítványok szerepe kiemelkedő. A szállítmányok Európai Unióba történő behozatala megköveteli a tanúsító szervezet által kiállított COI-t, és a vállalkozónak a TRACES-be történő bejelentkezéséről értesítenie kell a tanúsító szervezetet és annak validálását a Nemzeti Élelmiszerlánc-biztonsági Hivatallal (Nébih) együttműködve.
Az élelmiszer- és állatjóléti előírások szoros összefüggésben állnak az importált termékek minőségével és biztonságával. Harmadik országból az Unión belüli forgalmazás megkívánja a megfelelő állategészségügyi bizonyítványokat, és gyakran a hatóságok fokozott ellenőrzései alatt történik az import.
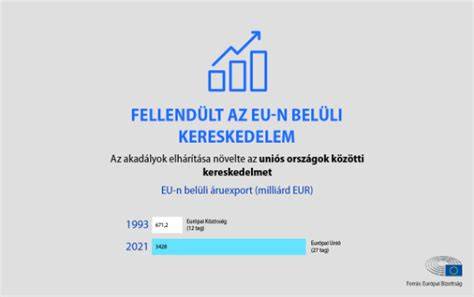
Az Európai Unió a világ legnagyobb élelmiszer-importőre, és a nyers húsok, így a baromfihús és más húskészítmények importja kiemelt jelentőségű. A 2011/1169/EU rendelet és a kapcsolódó állategészségügyi szabályozások végső célja a piac stabilitása és a fogyasztók védelme. A kereskedelem liberalizációja mellett is megmarad a minőség- és állatjóléti elvek betartásának szükségessége, amelyet a WTO és az ENSZ-alapelvek is támogatnak.
Az élelmiszer-forgalmazásra vonatkozó jogszabályok közé tartozik a 852/2004/EK rendelet, a 1169/2011/EU rendelet és a tagállami szabályozások. A kereskedelem folyamán a származási és szállítási dokumentációknak világosan nyomon követhetőnek kell lenniük, és minden szakaszban biztosítani kell az élelmiszerek azonosíthatóságát és nyomon követhetőségét.
A kereskedelem könnyen fegyverré válhat - figyelmeztet az EU kereskedelmi biztosa
A gyakorlatban: kiemelt szempontok a harmadik országból származó nyers darált hús forgalmazásánál
- Megfelelő import- és adózási struktúra kiépítése: a szabadforgalomba bocsátás és a vámeljárások közötti összefüggések pontos ismerete.
- Az adólevonási jog keletkezésének időpontja és a fizetés közti kapcsolatok értelmezése a gyakorlatban.
- Számlázás és adózási követelmények: a nevére szóló számlák és a közösségi adószám jelentősége.
- Az összesítő nyilatkozat és a közösségi beszerzések adminisztrációs kötelezettségei.
- Az állategészségügyi és élelmiszer-biztonsági előírások betartása a harmadik országból érkező nyers húsok esetében.
Figyelemreméltó, hogy a kereskedelmi tevékenység végzéséhez szükséges engedélyek és bejelentések rendszere országonként eltérő lehet, de az EU-s integráció és a közös piac szabályai alapján az adó- és vámügyek egységes logikát követnek. A jogszabályi összefüggések és a tagállami alkalmazásbeli különbségek miatt érdemes előzetesen felmérni a helyi vámhatóságok gyakorlatát és a TRACES rendszeren keresztüli adminisztrációt.